MOZAIC ȘTIRI ECONOMICE: Repornirea producţiei la Liberty Galaţi a rămas pe hârtie

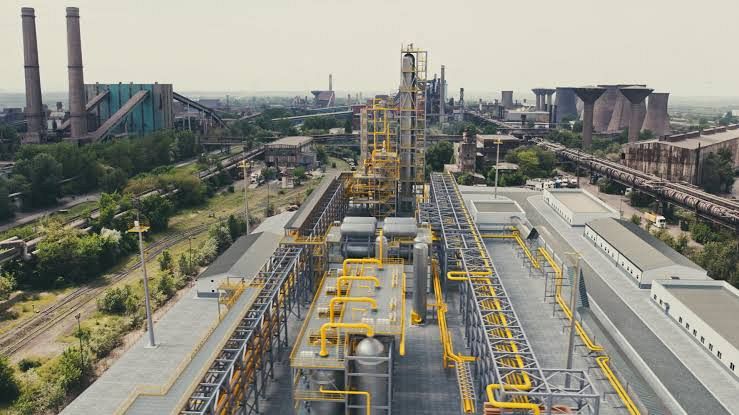
Semnată în iulie, închirierea capacităţilor de producţie nu e activă din cauza majorării preţurilor la energie şi scăderii nivelului Dunării. Ce se întâmplă cu restanţele salariale
Parafată pe 22 iulie, repornirea laminoarelor din Combinatul siderurgic Galaţi în regim de închiriere a capacităţilor de producţie (tolling) nu a avut loc nici până în prezent. De ea depind salariile a sute de angajaţi, deja neplătiţi de mai bine de trei luni. Creşterea semnificativă a preţului energiei electrice şi problemele de aprovizionare cu materii prime pe Dunăre sunt principalele motive.
La un an de când a fost anunţată intenţia repornirii şi la o lună şi jumătate de la semnarea contractelor-cadru, în laminoarele din combinatul siderurgic Liberty Galaţi e linişte.
Sute de muncitori ar fi trebuit să fie prezenţi pentru a lucra în regim de tolling (închiriere a capacităţilor de producţie). Mii de tone de tablă groasă, acoperită organic ori de rulouri laminate la cald ar fi ieşit zilnic din halele de producţie, dacă intenţiile anunţate s-ar fi materializat. Iar salariile ar fi fost achitate, măcar în parte, pentru cele două mii de siderurgişti care încă mai rezistă pe platformă.
Nimic din toate acestea nu s-a întâmplat, iar perspectivele nu aduc ceva concret, cel puţin pe termen scurt.
"Nu au început nici măcar operaţiunile preliminare în laminoare"
Inaugurat în urmă cu 60 de ani, Combinatul siderurgic din Galaţi a fost gândit cu două fluxuri de producţie: unul primar, care include transformarea materiilor prime în fontă şi oţel, şi unul secundar. Aici, oţelul e transformat în tablă groasă, rulouri laminate la cald ori la rece, zincate sau vopsite.
O parte din fluxul secundar, care are loc în laminoare, a făcut obiectul unor contracte de tolling. Menţionate prima dată în octombrie 2025, au fost semnate în iulie 2026 şi ar fi implicat activ câteva sute din cei două mii de salariaţi rămaşi, dacă erau puse în aplicare.
Producţia nu începe instantaneu, este necesară o perioadă de pregătire.
"La LBC (Laminorul Benzi la Cald, n.r.) durează cel puţin o lună şi jumătate să putem începe procesul de laminare. La LTG 2 (Laminorul Tablă Groasă, n.r.), între două şi patru săptămâni", a explicat pentru News.ro un angajat al Liberty Galaţi cum decurge procesul de producţie.
"În LBC, la ora actuală, nu există nicio pregătire. Doar la LTG 2, la calea cu role, se face mentenanţă, dar nu prea mai e cu cine şi cu ce. Meseriaşii au plecat, au mai rămas câţiva care au puţin până la pensie şi n-au ce face, au rămas acolo", a declarat un siderurgist pentru News.ro.
În Laminorul de Tablă Groasă, procesul începe cu încălzirea semifabricatelor, respectiv a bramelor, în trei cuptoare cu capacitate de 150 t/h. Laminarea se face apoi cu ajutorul a două caje: una determină lăţimea, cealaltă grosimea şi lungimea tablei - mamă. Ulterior, tablele se răcesc pe trei paturi de răcire.
În cadrul Laminorului de Benzi la Cald (LBC) sunt patru zone tehnologice: cuptoarele de încălzire, trenul degroşisor, trenul finisor şi zona ruloarelor. Toate acestea necesită reglaje şi zeci sau sute de tone de materiale consumabile, pe lângă bramele propriu-zise, destinate prelucrării.
"Normal, în momentul în care încep să aducă ulei, cele necesare fluxului, atunci se vede că începe ceva. Trebuie pregătiţi cilindrii de sprijin, de lucru, să umple bazinele cu ulei, cu vaselină, să regleze calea cu role, sunt multe operaţiuni preliminare", explică un siderurgist de la Liberty Galaţi procesul tehnologic. Conform acestuia, faza premergătoare nu a fost încă iniţiată.
Criza salariaţilor de la Liberty Galaţi
Odată cu producţia, pe platforma siderurgică suferă şi resursa umană. De la 40.000 de angajaţi în perioada comunistă, numărul a fost redus la 7.000 la momentul privatizării din 2001, respectiv 4.000 în primăvara anului trecut, odată cu intrarea în concordat.
În prezent, abia dacă mai sunt aproximativ 2.000.
Ultimii bani pe care i-au încasat reprezintă o parte din salariul lunii mai: 1.500 de lei de fiecare angajat, primiţi în două tranşe de 500, respectiv 1.000 de lei. Pe lista restanţelor se adaugă bonurile de masă ori alte drepturi stipulate în Contractul Colectiv de Muncă, neachitate de un an - din august 2025.
"Situaţia e critică, cei care au mai rămas supravieţuiesc cu venituri în afara combinatului: fac lucrări de amenajări interioare sau construcţii iar unul dintre soţi nu e angajat în combinat", explică pentru News.ro un siderurgist cum reuşesc totuşi să reziste.
"Angajaţii care vin la lucru fac pază, mai sunt cei de la mentenanţa centrală care mai umblă după fier vechi. Mai repară ce se poate, cu ce mai au pe stoc, mai înlocuiesc din cablurile furate", a spus alt siderurgist pentru News.ro.
Conform acestuia, lipsesc oameni din mai toate domeniile, inclusiv de la TESA.
"Ştim cu toţii că, acum, singura noastră sursă de venit este vânzarea materialelor recuperate: fier vechi şi materii prime. Aceste vânzări au scăzut mult iar perspectiva pentru perioada următoare este îngrijorătoare. De ce se întâmplă acest lucru? Pentru că utilizatorii finali ai acestor materiale au încetinit producţia, preţurile au scăzut şi - în plus - transportul este greu sau chiar imposibil de făcut, mai ales din cauza nivelului extrem de redus al Dunării", se arată într-un document intern din 25 august, destinat angajaţilor Liberty Galaţi şi consultat de News.ro.
Pentru angajaţi, primirea integrală a drepturilor ar putea avea loc odată cu vânzarea combinatului.
"Salariaţii au prioritate în recuperarea sumelor restante, chiar dacă vorbim de active garantate (ale altor creditori, cum ar fi statul, n.r.)", a explicat pentru News.ro mecanismul de recuperare Paul Dieter Cîrlănaru, directorul general al CITR, unul dintre cei doi administrator concordatari ai Liberty Galaţi. "Cu siguranţă, la vânzare datoriile salariale vor fi acoperite integral. Toate simulările au în vedere acest aspect", a adăugat el.
Întrebat cum se vor descurca angajaţii, deja neplătiţi de peste trei luni, până la parafarea tranzacţiei, mai ales că e greu de definit un interval de timp, directorul general al CITR a identificat drept soluţie provizorie închirierea mijloacelor de producţie.
"De aceea tolling-ul reprezenta o soluţie temporală şi incompletă de a acoperi parţial aceste costuri salariale. Acesta a fost raţionamentul pentru care am urmărit activ aceste contracte de tolling, chiar dacă ele nu produc o marjă pozitivă pentru întreg combinatul, că n-ai cum să susţii combinatul doar din activitatea asta. Ar fi acoperită însă o parte substanţială din datoriile curente faţă de salariaţi", a explicat Cîrlănaru.
"În toată perioada, am apreciat efortul oamenilor, din managementul operaţional al companiei s-au căutat fel de fel de soluţii de a mai obţine capital pentru a mai plăti parţial sume (restanţe salariale, n.r.). Din păcate, fondul de garantare a fost folosit integral", a adăugat Cîrlănaru.
De ce nu a fost pornit tollingul în sectorul de laminare
Pe 22 iulie 2026, un mesaj intern al conducerii combinatului siderurgic reaprindea speranţa.
"Combinatul Siderurgic Galaţi anunţă încheierea, astăzi, unui pachet de contracte de tolling pentru laminarea unui prim lot de tablă groasă, rulouri laminate la cald şi tablă acoperită organic. Campania este destinată clienţilor Glencore (Marea Britanie) şi Kaiseri Metal Center K.M.C. (Turcia) - Ripen (filiala KMC din România, n.r.)", se arăta în anunţul destinat angajaţilor, document consultat de News.ro.
"Aceste prime contracte trebuie văzute ca începutul unei etape şi ca o fereastră de oportunitate pentru combinat, potrivită situaţiei noastre actuale. Dorim extinderea rapidă a volumelor. Lucrăm deja ca acest pas să fie urmat de alţi paşi, deoarece trebuie să asigurăm sustenabilitatea industrială, energetică şi stabilitatea echipelor", transmitea Aida Nechifor, directoarea generală a Combinatului, în nota internă destinată salariaţilor.
"Prin acordurile semnate astăzi se creează condiţiile unei reporniri secvenţiale a laminoarelor, în condiţii de deplină siguranţă şi de respectare a normelor de mediu. Provocarea acestei prime campanii este livrarea laminatelor la calitatea cerută de clienţi, la costuri competitive, în vederea accesării rapide a altor comenzi, care să asigure continuitatea producţiei", spunea şi Remus Borza, administratorul concordatar al platformei siderurgice, în cadrul aceluiaşi document.
Contactaţi de News.ro, reprezentanţii Liberty Galaţi nu au oferit la acel moment şi nici ulterior date referitoare la volumul celor două contracte, durata lor sau numărul de angajaţi implicaţi.
O lună şi jumătate mai târziu, nicio foaie de tablă nu a ieşit din laminoare.
"Liberty Galaţi rămâne ferm angajată să înceapă derularea contractului de tolling, însă demararea efectivă a activităţii este temporar afectată de mai multe provocări externe. Printre acestea se numără creşterea semnificativă a preţului energiei electrice - cu aproximativ 50%", a explicat pentru News.ro Paul Dieter Cîrlănaru, cel de-al doilea administrator concordatar.
"Aprovizionarea cu materii prime este, de asemenea, îngreunată de dificultăţile de transport între Constanţa şi Galaţi: navigaţia pe Dunăre nu este funcţională, iar capacitatea de transport feroviar este limitată de un număr insuficient de vagoane. În plus, contextul actual al pieţei oţelului, caracterizat de niveluri scăzute ale preţurilor, reduce atractivitatea comercială a produselor finite.
Cu toate acestea, managementul companiei lucrează activ pentru depăşirea acestor obstacole şi îşi menţine angajamentul de a începe operaţiunile de tolling cât mai curând posibil", a adăugat Cîrlănaru.
Negociere directă, după două licitaţii ratate
Noul regulament de vânzare a Liberty Galaţi, prin negociere directă, a fost finalizat şi transmis creditorilor şi Comitetului Interministerial. Valoarea minimă de vânzare încă nu a fost stabilită, dar va fi decisă în foarte scurt timp, conform directorului general al CITR.
Până în prezent au fost organizate două licitaţii pentru vânzarea combinatului, la preţul de pornire de 709, respectiv 463 milioane de euro. Niciun investitor nu a făcut vreo ofertă.
Cu toate acestea, există cinci companii interesate, care au cumpărat caietele de sarcini.
Reprezentanţi din administraţia combinatului au declarat pentru News.ro că investitorii înscrişi au fost:
UMB Steel SRL, din grupul UMB, deţinut de familia Umbrărescu. Grupul UMB este activ în proiectare şi construcţii de drumuri şi poduri, producerea de metale feroase şi de produse din beton pentru construcţii sau producerea energiei electrice. Pe 8 aprilie 2026, Consiliul Concurenţei a autorizat preluarea combinatului siderurgic ArcelorMittal Hunedoara de către UMB Steel;
Metinvest B.V., un grup de companii siderurgice şi miniere cu operaţiuni în Ucraina, Italia, Bulgaria, Marea Britanie şi SUA. Grupul este controlat de omul de afaceri ucrainean Rinat Ahmetov;
Sidenor Steel Industry - cel mai mare producător grec de produse din oţel;
JSW Steel Limited - un producător multinaţional indian de oţel, cu sediul în Mumbai;
Jindal Steel (International), cu operaţiuni internaţionale pe piaţa oţelului, energiei şi a minereurilor. În 2025, a preluat combinatul din Ostrava (Cehia).
Reprezentanţii Jindal Steel, UMB Steel sau Metinvest au vizitat chiar şi de mai multe ori platforma siderurgică.
UMB Steel a trimis între timp şi o scrisoare de intenţie. "Specifică expres că nu este o ofertă angajantă şi are un termen destul de general de exprimare a modului în care doresc achiziţia. Această ofertă nu s-a făcut într-un cadru procedural în care să poată să producă efecte, pentru că noi nu aveam un proces anume (regulament de vânzare stabilit la acel moment, n.r.). Ea a fost transmisă ulterior ultimei licitaţii, dar era inferioară preţului minim de licitaţie stabilit, deci nu putea fi unul de plecare pentru licitaţie", a arătat Cîrlănaru pentru News.ro motivele pentru care intenţia companiei româneşti nu a fost luată concret în considerare.
INS: Deficitul balanţei comerciale a ajuns la 19,27 miliarde euro, în primele şapte luni din 2026, în scădere uşoară faţă de anul trecut. Deficit de 2,82 miliarde de euro, în iulie, peste cel din iulie 2025
Deficitul balanţei comerciale (FOB/CIF), în primele şapte luni din 2026, a fost de 19,27 miliarde euro, mai mic cu 1,1% (214,7 milioane euro) decât cel înregistrat în perioada similară din 2025, în condiţiile în care exporturile FOB au însumat 58,26 miliarde euro, iar importurile CIF au atins 77,54 miliarde euro, anunţă, miercuri, Institutul Naţional de Statistică (INS).
În iulie 2026, exporturile FOB s-au ridicat la 9,24 miliarde euro, iar importurile CIF au însumat 12,06 miliarde euro, rezultând un deficit de 2,82 miliarde euro, faţă de 2,64 miliarde de euro, în 2025. Raportat la iulie 2025, exporturile din luna iulie 2026 au crescut cu 4,1%, iar importurile s-au majorat cu 4,2%.
"În perioada 1.I-31.VII 2026, exporturile au crescut cu 3,1%, iar importurile au crescut cu 2,0%, comparativ cu perioada 1.I-31.VII 2025. Deficitul balanţei comerciale (FOB/CIF) în perioada 1.I-31.VII 2026 a fost de 19276,8 milioane euro, mai mic cu 214,7 milioane euro (-1,1%) decât cel înregistrat în perioada 1.I-31.VII 2025", anunţă, miercuri, INS, într-un comunicat de presă.
În primele şapte luni din 2026, ponderi importante în structura exporturilor şi importurilor sunt deţinute de grupele de produse: maşini şi echipamente de transport (46,2% la export şi 36,7% la import) şi alte produse manufacturate (26,9% la export şi 27,5% la import).
Valoarea schimburilor intra-UE27 de bunuri în perioada ianuarie - iulie 2026 a fost de 41,80 miliarde euro la expedieri şi de 56,72 miliarde euro la introduceri, reprezentând 71,7% din total exporturi şi 73,1% din total importuri.
Valoarea schimburilor extra-UE27 de bunuri în perioada ianuarie - iulie 2026 a fost de 16,46 miliarde euro la exporturi şi de 20,82 miliarde euro la importuri, reprezentând 28,3% din total exporturi şi 26,9% din total importuri, potrivit datelor INS.
INS mai precizează că, în iulie 2026, exporturile FOB s-au ridicat la 9,24 miliarde euro, în creştere cu 4,1%, faţă de iulie 2025, în timp ce importurile CIF au însumat 12,06 miliarde euro, fiind mai mari cu 4,2%, comparativ cu anul trecut, rezultând un deficit de 2,82 miliarde euro.
Comisia Europeană a aprobat un nou produs românesc în registrul indicaţiilor geografice protejate – Brânza frământată de Teaca
Comisia Europeană anunţă, miercuri, că a fost aprobat un nou produs românesc în registrul indicaţiilor geografice protejate (IGP) - Brânza frământată de Teaca. Acesta este un preparat alimentar obţinut din lapte de vacă crud, nepasteurizat, având o formă ovală sau rotundă neregulată.
”Gust românesc recunoscut în Europa! Comisia a aprobat adăugarea în registrul indicaţiilor geografice protejate (IGP) a produsului «Brânză frământată de Teaca» din România”, anunţă, miercuri, reprezentanţa Comisiei Europene în România într-o postare pe pagina de Facebook
Produsul ”Brânză frământată de Teaca” este un preparat alimentar obţinut din lapte de vacă crud, nepasteurizat, prelucrat prin procedee specifice de închegare, dospire, maturare, sărare şi frământare.
Reprezentanţii CE precizează că această brânză are formă ovală sau rotundă neregulată, şi greutate de aproximativ 0,4 - 2 kg.
”Forma şi greutatea bucăţilor este dată de vezica naturală de porc în care brânza frământată este ambalată. Produsul «Brânză frământată de Teaca» se comercializează în membrane naturale simple sau protejate cu amestecuri de ceruri pentru brânzeturi. Se poate comercializa şi feliat”, arată CE.
Potrivit instituţiei citate, caracteristicile brânzei nu pot fi reproduse cu exactitate în afara acestui context cultural şi geografic, întrucât ele depind de capacitatea producătorilor locali de a interpreta şi controla fiecare etapă a procesului.
”Această expertiză a fost transmisă din generaţie în generaţie şi constituie un element central al identităţii comunităţii, asociind numele produsului cu gustul, textura şi calitatea aşteptate de consumatori”, arată Comisia.
Consiliul Concurenţei a amendat cu 1 milion de euro Philips România, după ce un salariat a dezinstalat în timpul inspecţiei aplicaţia WhatsApp de pe un dispozitiv mobil utilizat în scop profesional
Consiliul Concurenţei anunţă, miercuri, că a sancţionat compania Philips România SRL cu amendă în valoare de 5,18 milioane de lei (aproximativ un milion de euro), deoarece a furnizat documente într-o formă incompletă pe parcursul inspecţiei inopinate desfăşurate la sediul companiei.
"Consiliul Concurenţei a sancţionat compania Philips România SRL cu amendă în valoare de 5.181.216,887 lei (aproximativ un milion de euro) pentru furnizarea de documente într-o formă incompletă pe parcursul inspecţiei inopinate desfăşurate la sediul companiei.
Concret, după ce a fost informat cu privire la desfăşurarea inspecţiei autorităţii de concurenţă, un angajat al companiei a dezinstalat aplicaţia WhatsApp de pe un dispozitiv mobil utilizat în scop profesional. În acest fel, a fost restricţionat accesul inspectorilor de concurenţă la informaţii potenţial relevante pentru obiectul investigaţiei, conţinute în aplicaţia respectivă", arată Consiliul Concurenţei, miercuri, într-un comunicat de presă.
În perioada 28-30.07.2026, Consiliul Concurenţei a efectuat inspecţii inopinate la sediul Philips România SRL şi la sediile a 10 companii (distribuitori sau revânzători Philips) care activează pe piaţa echipamentelor medicale de ultrasonografie şi/sau piaţa dispozitivelor medicale de monitorizare a pacienţilor destinate utilizării în spitale şi clinici medicale.
Consiliul Concurenţei menţionează faptul că inspecţiile inopinate au fost autorizate de Curtea de Apel Bucureşti şi sunt justificate de necesitatea obţinerii tuturor informaţiilor şi documentelor necesare clarificării posibilei practici anticoncurenţiale analizate. Efectuarea acestora nu reprezintă o antepronunţare în ceea ce priveşte vinovăţia companiilor
"Potrivit legii concurenţei, inspectorii de concurenţă pot solicita orice fel de informaţii legate de obiectul investigaţiei, iar companiile care refuză să coopereze cu instituţia sau care obstrucţionează activitatea acesteia în desfăşurarea inspecţiilor inopinate sunt sancţionate cu amendă de la 0,5% la 1% din cifra de afaceri totală realizată în anul financiar anterior sancţiunii", se precizează în comunicat.
AEI: Dacia nu va închide uzina de la Mioveni, dar România ar pierde din producția unor modele, inclusiv Duster
Dacia nu este pe punctul de a închide uzina de la Mioveni, dar România poate pierde treptat volume de producție, versiuni ale unor modele și, mai ales, alocarea viitoarei generații Duster, consideră președintele Asociației Energia Inteligentă (AEI), Dumitru Chisăliță, într-o analiză dată miercuri publicității.
AEI a realizat o analiză asupra eventualei plecări a Dacia din țara noastră și impactul acestei posibile decizii asupra românilor.
'Concluzia principală este echilibrată: Dacia nu este pe punctul de a închide uzina de la Mioveni, dar România poate pierde treptat volume de producție, versiuni ale unor modele și, mai ales, alocarea viitoarei generații Duster. Acesta este pericolul adevărat', spune Chisăliță.
Potrivit acestuia, orice companie importantă încearcă să obțină de la statul în care activează condiții cât mai avantajoase: taxe mai mici, energie mai ieftină, infrastructură mai bună, ajutoare de stat, flexibilitate în relațiile de muncă și reguli cât mai predictibile. În acest joc de negociere, una dintre cele mai puternice formule de presiune este amenințarea cu reducerea investițiilor sau chiar cu plecarea din țară, situație care se aplică multor companii din România.
'Declarațiile reprezentanților Dacia-Renault trebuie privite și din această perspectivă. Ele nu reprezintă automat o decizie de retragere, dar nici nu pot fi ignorate. Greșeala statului ar fi fie să intre în panică și să ofere orice i se solicită, fie să considere că Dacia nu poate pleca niciodată. Răspunsul corect este o analiză proprie, independentă și pragmatică: cât este presiune mediatică, cât este nemulțumire economică reală, cât de posibilă este relocarea și care ar fi consecințele pentru România', arată specialistul.
În prezent, nu există un anunț oficial privind închiderea uzinei de la Mioveni. Actuala generație Duster a fost lansată industrial la sfârșitul anului 2023, iar Bigster este produs exclusiv la Mioveni din 2025. Investițiile realizate, echipamentele existente, furnizorii locali și succesul comercial al modelelor fac improbabilă o retragere imediată, crede Chisăliță.
'Prin urmare, formula 'Dacia pleacă din România' este, pe termen scurt, mai ales un instrument de presiune. Dar această concluzie nu trebuie confundată cu inexistența riscului. O companie auto nu pleacă neapărat printr-un anunț spectaculos și prin închiderea bruscă a porților. Retragerea poate începe cu reducerea unui schimb, scăderea comenzilor către furnizori, mutarea unor versiuni în altă țară, diminuarea investițiilor, transferarea activităților de inginerie și, în final, nealocarea modelului care trebuie să înlocuiască actualul Duster', menționează președintele AEI.
Astfel, întrebarea importantă nu este dacă Dacia pleacă mâine, ci dacă următorul Duster, următoarea platformă și viitoarele tehnologii vor mai fi produse în România.
Analiza AEI estimează o probabilitate de aproximativ 55% pentru scenariul în care actuala generație rămâne, iar succesorul este produs cel puțin parțial în România. Scenariul negativ, cu împărțirea producției sau mutarea succesorului, are o probabilitate analitică de aproximativ 35%, iar o retragere accelerată până în 2028 - 2029 este estimată la circa 10%. Aceste valori nu sunt prognoze Renault, ci evaluări orientative ale riscului, precizează autorul analizei.
În opinia sa, o parte dintre argumentele Dacia reflectă probleme economice reale și ele se aplică întregii economii. Mioveni se confruntă cu creșterea costului muncii, energie mai scumpă, fiscalitate schimbătoare, infrastructură incompletă și o percepție tot mai ridicată de risc economic. România se află și la ultima treaptă a categoriei recomandate investițiilor, ceea ce poate afecta costul finanțării și încrederea investitorilor.
Comparativ cu uzina Renault de la Bursa, Turcia, Mioveni ar avea un dezavantaj brut estimat la 318 - 378 de euro pentru fiecare automobil, rezultat în principal din diferențele privind costul muncii și electricitatea. Gazele și motorina au o contribuție mult mai redusă. Pentru o mașină livrată în Germania, proximitatea României față de piața europeană reduce diferența netă la aproximativ 200 - 250 de euro pe automobil.
Aceste valori sunt estimări standardizate, nu costuri confidențiale ale Renault, se specifică în analiză. Ele arată însă că problema există, fără ca ea să fie suficientă, singură, pentru a justifica plecarea. România păstrează avantaje importante: apartenența la piața unică europeană, proximitatea față de clienți, o rețea matură de furnizori, personal calificat, productivitate, capacități de inginerie și investiții deja amortizate parțial.
Așadar, reprezentanții Dacia nu inventează toate problemele, dar le folosesc firesc pentru a întări poziția companiei în negocierea cu statul. Guvernul trebuie să verifice fiecare afirmație, nu să negocieze pe baza declarațiilor publice, recomandă Dumitru Chisăliță.
El spune că decizia plecării sau a rămânerii ar putea fi luată în perioada critică 2027 - 2029. Atunci pot fi luate deciziile privind viitoarea platformă, furnizorii și uzina care va produce succesorul actualului Duster. Închiderea fizică ar putea veni abia în 2030 - 2031, dar decizia industrială ar fi luată cu doi sau trei ani mai devreme.
Semnalele care trebuie urmărite sunt clare, în viziunea AEI: reducerea investițiilor la Mioveni; scăderea volumelor și eliminarea unor schimburi; transferarea matrițelor sau versiunilor către Bursa; nominalizarea furnizorilor turci pentru viitoarea generație; reducerea activităților de cercetare și inginerie din România; absența unui nou model după Bigster; orientarea investițiilor în electrificare exclusiv către alte uzine.
Dacă asemenea semnale se acumulează, amenințarea încetează să mai fie doar una de negociere și devine o strategie de retragere graduală, avertizează specialistul.
Într-un scenariu de retragere completă, România ar putea pierde anual aproximativ 5 - 5,5 miliarde de euro din exporturile brute, iar balanța comercială s-ar putea deteriora cu 2,5 - 3,5 miliarde de euro. Pierderea de valoare adăugată și PIB, directă și indirectă, este estimată la 2,5 - 4 miliarde de euro anual. Între 55.000 și 90.000 de locuri de muncă ar deveni vulnerabile, incluzând angajații uzinei, furnizorii, transportatorii și serviciile dependente de industria auto.
O retragere până în 2029 ar fi un șoc abrupt. Furnizorii ar avea puțin timp pentru diversificare, mii de salariați ar intra simultan pe piața muncii, iar Argeșul ar risca o recesiune regională severă. Între 2029 și 2035, pierderea cumulată de PIB ar putea ajunge la 17 - 28 de miliarde de euro.
O retragere în 2031 nu ar fi mai puțin gravă în final, dar ar oferi României doi ani suplimentari pentru atragerea altor investiții, recalificarea angajaților și reconversia furnizorilor. Această perioadă are valoare numai dacă este folosită înainte de anunțarea închiderii.
Pentru o familie din Mioveni în care unul dintre membri lucrează la Dacia sau la un furnizor, plecarea companiei ar putea însemna pierderea imediată a principalului venit, estimată la 70.000 - 100.000 de lei anual, dificultăți la plata ratelor și facturilor, reducerea drastică a consumului și, posibil, nevoia de a pleca din localitate pentru găsirea unui nou loc de muncă. Valoarea locuințelor ar putea scădea, micile afaceri locale ar pierde clienți, iar serviciile publice s-ar deteriora din cauza diminuării veniturilor locale.
Pentru o familie din Vaslui în care nimeni nu lucrează în industria auto, efectul nu ar fi imediat și spectaculos, dar s-ar resimți prin deprecierea leului, creșterea prețurilor și a dobânzilor, taxe mai mari, investiții publice amânate și servicii publice mai slabe. Într-un scenariu economic nefavorabil, costul indirect ar putea ajunge la aproximativ 800 - 2.500 de lei pe an pentru o asemenea familie.
Cu alte cuvinte, la Mioveni plecarea Dacia ar putea deveni o dramă personală și regională, în timp ce la Vaslui ar apărea ca o pierdere mai puțin vizibilă, dar plătită treptat prin scumpirea vieții și reducerea resurselor statului.
Potrivit lui Chisăliță, România nu trebuie să răspundă prin subvenții nelimitate și nici printr-o atitudine ostilă față de companie. Guvernul trebuie să solicite un dialog confidențial și documentat cu Renault privind alocările industriale pentru perioada 2027-2031 și să realizeze un audit independent Mioveni - Bursa privind energia, munca, taxele, logistica și productivitatea.
Problemele reale trebuie rezolvate prin: predictibilitate fiscală și perioade rezonabile de tranziție; contracte de energie competitive pe termen lung; finalizarea infrastructurii rutiere și feroviare; sprijin condiționat de investiții, volume și locuri de muncă; păstrarea centrului de inginerie în România; dezvoltarea producției de baterii, componente hibride și electronică de putere; diversificarea furnizorilor dependenți excesiv de Dacia; pregătirea unui plan de reconversie pentru Argeș.
În concluzie, Dacia nu pleacă mâine, dar nici nu este condamnată să rămână pentru totdeauna.
'Amenințarea conține negociere corporativă, însă în spatele acesteia există probleme reale de competitivitate. Statul trebuie să separe presiunea mediatică de riscul industrial, să corecteze vulnerabilitățile justificate și să refuze privilegiile fără contraprestații. România nu trebuie să plătească oricât pentru păstrarea Dacia. Trebuie să creeze condițiile economice în care Renault să considere că este mai profitabil să investească în continuare la Mioveni decât să mute viitorul Duster în altă parte', conchide președintele AEI.
,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,
Barilul de ţiţei Brent depăşeşte din nou pragul simbolic de 100 de dolari
Pe fondul tensiunilor care par să escaladeze în Orientul Mijlociu, preţurile petrolului continuă să crească, iar miercuri, barilul de ţiţei Brent a depăşit pragul simbolic de 100 de dolari, pentru prima dată din luna iulie. În jurul orei 07:30 GMT (10:30, ora României), preţul barilului de ţiţei Brent din Marea Nordului, cu livrare în noiembrie, a crescut cu 2,02%, ajungând la 99,90 dolari, după ce a atins pentru scurt timp un maxim de 100,19 dolari. Echivalentul său american, barilul de West Texas Intermediate, cu livrare în octombrie, se tranzacţiona în creştere cu 1,71%, la 94,62 dolari. La ora 08:02 GMT (11:02, ora României), contractele futures pe ţiţeiul Brent înregistrau o creştere de 2,01 dolari, adică 2,05%, ajungând la 99,93 dolari pe baril, după ce mai devreme atinseseră nivelul de 100,19 dolari, în timp ce ţiţeiul West Texas Intermediate din SUA a înregistrat o creştere de 1,49 dolari, adică 1,60%, ajungând la 94,52 dolari pe baril.
,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,
„În România, peste 3,45 milioane de tone de alimente ajung la gunoi”
Peste 3,45 milioane de tone de alimente ajung la gunoi anual, în condițiile în care peste 27% din populația României se află sub riscul de sărăcie sau excluziune socială, arată datele publicate, miercuri, de Federația Băncilor pentru Alimente din România (FBAR). 'Luna septembrie este recunoscută la nivel global ca fiind dedicată conștientizării și combaterii risipei de hrană, însă, pentru România, toamna aceasta aduce o dublă semnificație. Se împlinesc zece ani de când conceptul de bancă de alimente a fost implementat pentru prima dată în țara noastră prin înființarea Băncii pentru Alimente București. Această bornă istorică reprezintă momentul ideal pentru a analiza o realitate dureroasă, dar și pentru a prezenta singura soluție structurală, logistică și legală care funcționează neîntrerupt de un deceniu. În România, risipa alimentară continuă să fie un fenomen de proporții dramatice. Anual, peste 3,45 milioane de tone de alimente ajung la gunoi. În contrast direct cu această risipă masivă de resurse, peste 27% din populația țării noastre se află sub riscul de sărăcie sau excluziune socială, mulți români având dificultăți majore în a-și asigura hrana zilnică', susțin reprezentanții FBAR, într-un comunicat transmis, miercuri, AGERPRES.
Anunțuri ZdV Premium
De același autor